A corrida pelos chips de inferência IA: como a Samsung está desafiando o monopólio da TSMC até 2027
Empresas de IA e gigantes da nuvem apostam em semicondutores próprios para acelerar a inferência, pressionando a capacidade fabril e criando oportunidades para o Brasil
Nos últimos cinco anos, o setor de inteligência artificial tem sido movido por uma tendência que ainda não atingiu seu ápice: a migração de cargas de inferência – o momento em que um modelo já treinado gera respostas – para chips de aplicação‑específica desenvolvidos internamente pelas próprias empresas de IA. Enquanto o treinamento ainda concentra a maior parte dos investimentos em GPUs e TPUs, a inferência tem se tornado o gargalo de performance e custo em ambientes de produção, especialmente em serviços de linguagem natural, visão computacional e recomendação. Em 2027, analistas preveem que mais de 60% das solicitações de inferência em nuvem serão atendidas por silicon customizado, contrastando com apenas 15% em 2023.
A força motriz desse movimento são os chamados “hiper‑escaladores” – Amazon Web Services (AWS), Microsoft Azure, Google Cloud – que, devido ao volume massivo de tráfego, precisam otimizar o custo‑por‑inférencia para permanecer competitivos. Recentemente, esses players têm anunciado projetos de chips próprios: o AWS Graviton‑3N focado em IA, o Azure Inferentia 2 da Amazon e o Google TPU‑v5e, que combina alta densidade de matriz de multiplicação com suporte a quantização de 4‑bits. Além deles, surgem os “neo‑escaladores”, startups como Anthropic, Cohere e Stability AI, que, apesar de menor escala, detêm capital de risco suficiente para investir em silicon próprio e buscam diferenciação tecnológica.
Historicamente, a fabricação desses chips avançados tem sido delegada à Taiwan Semiconductor Manufacturing Company (TSMC), líder mundial em processos de 5 nm e 3 nm. A parceria com a TSMC oferece aos designers acesso a linhas de produção de alta rendibilidade, mas também cria uma dependência crítica. Desde 2021, a demanda global por capacidade de litografia ultravioleta extrema (EUV) ultrapassou as projeções da TSMC, resultando em um “tight‑fill” – situação onde a fila de pedidos supera a capacidade instalada. Relatórios de mercado apontam que a TSMC já está operando a cerca de 95 % de sua capacidade de 5 nm, e as previsões indicam que a produção de 3 nm atingirá seu pico apenas em 2028, ainda insuficiente para absorver a avalanche de pedidos de inferência.
Nesse cenário de escassez, a Samsung Electronics vem se destacando como a única alternativa viável de contrato de fundição que possui linhas de produção maduras em 5 nm e já está avançando rapidamente para 3 nm. A divisão de Foundry da Samsung reportou um aumento de 48 % na capacidade fabril entre 2023 e 2025, com a inauguração de um novo complexo em Pyeongtaek, capaz de produzir até 1,2 milhão de wafers por mês. Além do volume, a Samsung diferencia‑se ao oferecer “Advanced Packaging” – empacotamento avançado com interconexões em 2,5 D e 3 D – essencial para reduzir a latência de inferência em aplicações que exigem alta largura de banda entre memória e processador.
A mudança de paradigma tem implicações econômicas de grande escala. Segundo a Gartner, o mercado global de chips de inferência deve alcançar US$ 45 bilhões em 2027, com CAGR de 38 % entre 2023 e 2027. Esse crescimento impulsionará investimentos diretos em P&D, que, segundo a Semiconductor Industry Association (SIA), podem somar US$ 120 bilhões nos próximos quatro anos. A concorrência entre TSMC e Samsung também pressiona os preços de serviços de fundição: a taxa de produção por wafer para processos de 5 nm caiu de US$ 12.000 em 2021 para US$ 8.500 em 2024, um sinal de que a disputa está gerando margens mais atrativas para os clientes.
Para o Brasil, a reverberação desses movimentos é dupla. Primeiro, a demanda crescente por inferência em tempo real cria oportunidades para startups brasileiras que desenvolvem soluções de IA em áreas como agronegócio, fintech e saúde, mas que dependem de acesso a silicon customizado de baixo custo e baixa latência. Em 2024, empresas como Cortex AI e AgroSense já anunciaram parcerias piloto com provedores de nuvem que utilizam chips de inferência de hiper‑escaladores, mas enfrentam custos operacionais elevados devido à escassez de capacidade fabril. Segundo, a entrada da Samsung como fornecedora de foundry abre a possibilidade de que projetos de chips desenvolvidos no Brasil encontrem um caminho de fabricação mais direto, reduzindo a dependência da cadeia de suprimentos de Taiwan, que tem sido alvo de tensões geopolíticas.
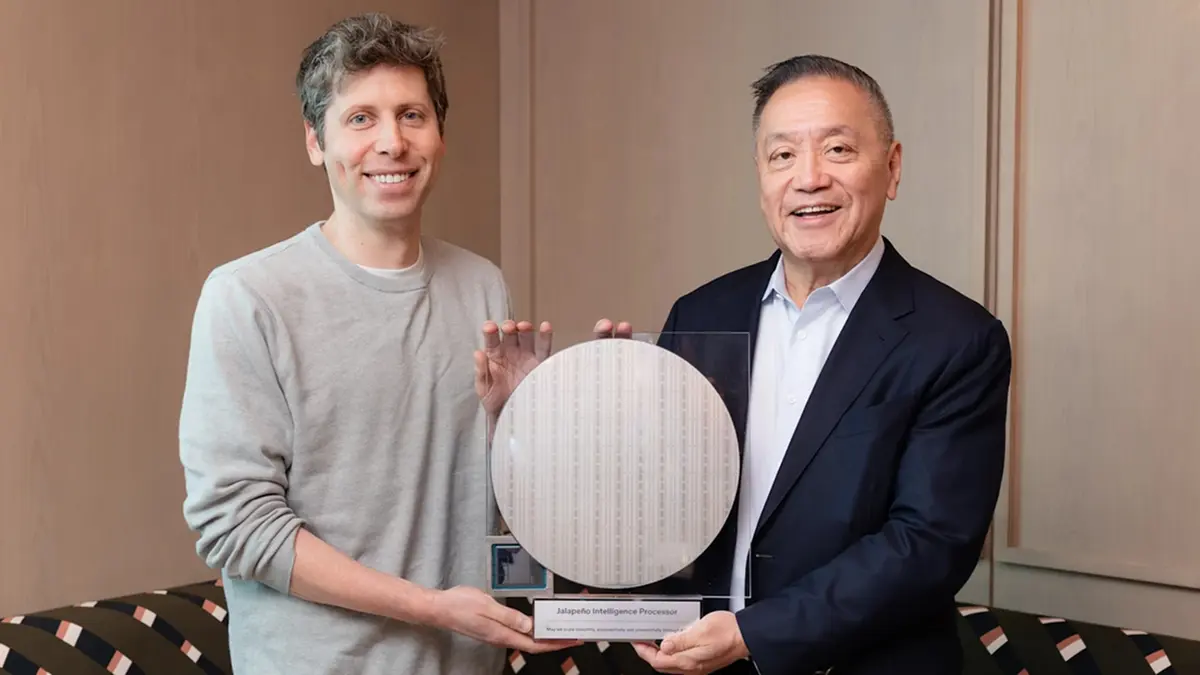
Do ponto de vista geopolítico, a concentração de produção de semicondutores em Taiwan representa um risco estratégico para cadeias globais de IA. A recente escalada de tensões no Estreito de Taiwan tem motivado governos, inclusive o dos EUA e da União Europeia, a financiar programas de “on‑shoring” de fabs. A Samsung, como empresa sul‑coreana, está menos exposta a essas pressões, o que a posiciona como fornecedor de confiança para clientes que buscam diversificação de risco. Essa percepção já se traduz em contratos de longo prazo: em julho de 2024, a OpenAI assinou um acordo de 10 anos com a Samsung para produção de seus futuros chips de inferência, estimado em 150 mil wafers anuais.
A indústria de IA também está assistindo a uma evolução técnica importante: a transição de precisões de 8‑bits para 4‑bits e até 2‑bits em inferência, o que reduz drasticamente o consumo energético e permite maior densidade de transistores por wafer. Chips que incorporam quantização de baixa precisão exigem arquiteturas de memória extremamente otimizadas, o que favorece soluções de empacotamento avançado (HBM‑3 e HBM‑4) oferecidas pela Samsung. Essa sinergia tecnológica reforça a proposta de valor da fabricante em relação à TSMC, que ainda está consolidando seu portfólio de empacotamento 3‑D.
No Brasil, a adoção de tecnologias de baixa precisão ainda está em fase experimental. Universidades como a USP e a Unicamp têm publicado pesquisas sobre quantização de modelos BERT e GPT‑2, demonstrando reduções de até 70 % no consumo de energia com perda mínima de acurácia. A integração desses avanços com chips de inferência de próxima geração pode gerar um salto de competitividade para empresas locais, sobretudo se houver apoio governamental para financiar a co‑desenvolvimento de silicon com parceiros internacionais.
Entretanto, o caminho não está livre de obstáculos. O investimento necessário para projetar um chip de inferência próprio ultrapassa US$ 200 milhões, um valor proibitivo para a maioria das startups brasileiras. Além disso, a complexidade do fluxo de design – que inclui verificação de layout, validação de timing e testes de confiabilidade – requer equipes de engenheiros especializados, escassas no país. Por isso, a estratégia mais viável para o ecossistema nacional pode ser a formação de consórcios que compartilhem custos de P&D e façam uso de plataformas de design abertas, como o RISC‑V, adaptadas para workloads de IA.
Em termos de mercado, a competição entre TSMC e Samsung está criando um ambiente de inovação acelerada, que beneficia toda a cadeia de valor. Fabricantes de equipamentos de litografia, fornecedores de materiais químicos e empresas de teste estão vendo seus pedidos crescerem em paralelo ao aumento de wafers destinados à inferência. Essa expansão gera empregos qualificados e impulsiona a pesquisa em áreas como inspeção de defeitos em escala nanométrica, crucial para garantir a confiabilidade de chips que operam 24/7 em data centers.
A perspectiva para 2028 e além indica que, à medida que a capacidade de produção de 3 nm se estabilize, a pressão para a adoção de processos ainda menores – 2 nm e 1,5 nm – aumentará. Nesse horizonte, a Samsung já anunciou um roadmap que inclui a introdução de 2 nm em 2030, enquanto a TSMC projeta seu “N3E” (3 nm Enhanced) para 2029. O duplo caminho de desenvolvimento pode gerar uma corrida tecnológica que beneficie os usuários finais, reduzindo custos de inferência em até 30 % e permitindo que aplicações como veículos autônomos e assistentes de voz on‑device sejam viáveis em escala massiva.
Para o Brasil, a chave será alinhar políticas públicas de incentivo à inovação em semicondutores com a realidade da demanda por IA. Programas como o Programa Nacional de Tecnologias Estratégicas (PNTE) já preveem linhas de financiamento para projetos de silicon customizado, mas ainda precisam integrar a comunidade de startups, universidades e grandes provedores de nuvem. Caso isso aconteça, o país poderá transformar a escassez de capacidade fabril em uma oportunidade de criar expertise local, reduzindo a dependência de importação e posicionando‑se como hub de desenvolvimento de soluções de IA de alta performance para a América Latina.
Em síntese, o próximo quinquênio será marcado por uma intensificação da corrida pelos chips de inferência, com a Samsung emergindo como rival forte da TSMC ao suprir a demanda reprimida de produção. Essa dinâmica trará benefícios econômicos globais, mas também exigirá estratégias coordenadas para que países como o Brasil aproveitem o momento e construam um ecossistema de semicondutores resiliente e inovador. O futuro da IA, em grande parte, dependerá da disponibilidade de silicon especializado, e a batalha entre fundições será o campo de prova onde se definirão os rumos da tecnologia nos próximos anos.
Fonte original
Nikkei xTECH