Estados Unidos dão o primeiro soco nas guerras robóticas globais; a China prepara a resposta
A corrida por supremacia em robótica militar entre Washington e Pequim acelera, com implicações para a segurança global e para a indústria de tecnologia brasileira
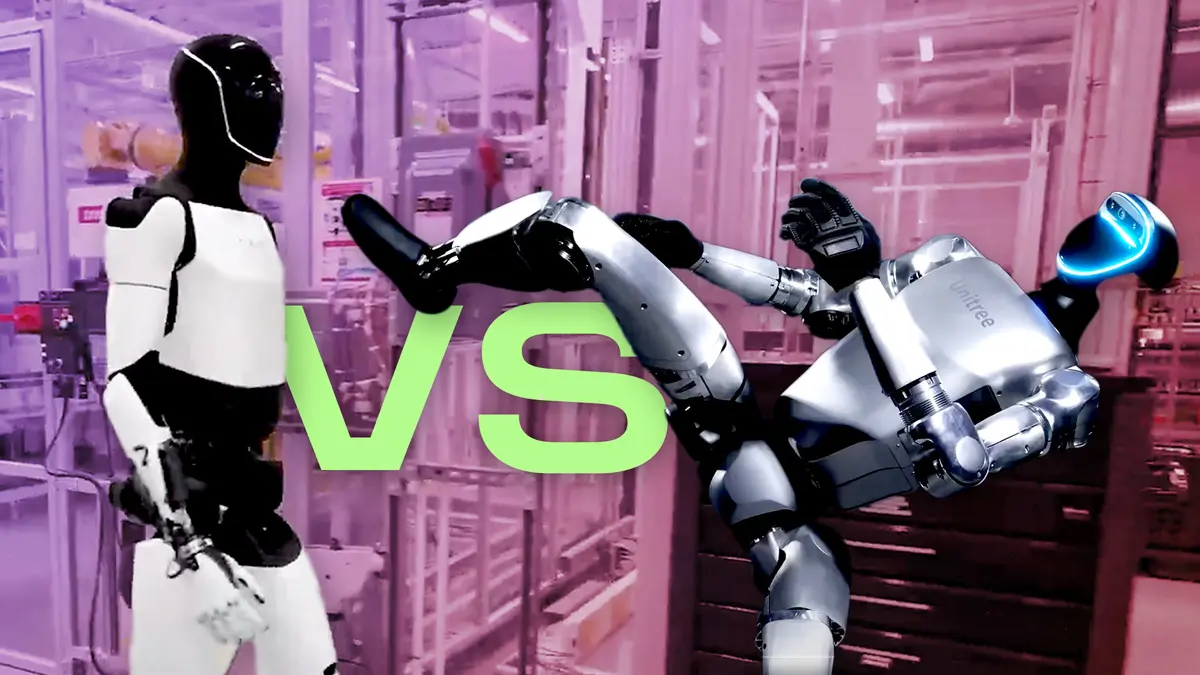
A escalada da corrida armamentista digital chegou a um novo marco: os Estados Unidos deram o primeiro soco nas chamadas guerras robóticas, anunciando uma série de programas que colocam máquinas autônomas no centro das estratégias de combate. O movimento, descrito pela imprensa americana como “primeiro golpe” numa competição que já dura mais de uma década, tem como alvo principal a consolidação da superioridade tecnológica frente à China, que tem investido pesadamente em inteligência artificial (IA) e robótica militar. Esta disputa não se resume a questões de poderio bélico; ela influencia cadeias de suprimentos globais, regulações internacionais e, sobretudo, o futuro da indústria de tecnologia no Brasil e na América Latina.
Historicamente, a corrida pela automação militar começou nos anos 2000, com iniciativas como o DARPA Grand Challenge, que impulsionou o desenvolvimento de veículos autônomos. A partir de 2015, o Departamento de Defesa dos EUA (DoD) criou o Joint All‑Domain Command and Control (JADC2), uma arquitetura de rede que integra sensores, armas e plataformas em tempo real, baseada em IA avançada. O objetivo é permitir que sistemas, como drones, veículos terrestres não tripulados (UGVs) e robôs de desarmamento de bombas, operem de forma colaborativa e autônoma, reduzindo a dependência humana em ambientes de alto risco.
Em 2023, o DoD aprovou um orçamento histórico de US$ 15 bilhões para projetos de robótica autônoma, distribuídos entre fabricantes como Lockheed Martin, Boeing, General Dynamics e a inovadora Boston Dynamics. Dentre os projetos de destaque está o “Robotic Combat Infantryman” (RCI), um exoesqueleto equipado com sensores LIDAR, câmeras térmicas e módulos de IA capazes de identificar e priorizar alvos em segundos. Outro destaque é o “Squad‑Level Autonomous Vehicle” (SLAV), um pequeno rover capaz de transportar munições, suprimentos médicos e sensores de reconhecimento, operando em modo swarm, ou seja, em conjunto com dezenas de unidades coordenadas via redes 5G e satélite.
Essas tecnologias trazem benefícios claros: maior proteção de soldados, redução de perdas humanas e capacidade de operar em ambientes contaminados ou radioativos. Contudo, também levantam questões éticas e legais, como a delegação de decisões letais a algoritmos. Organizações como a Human Rights Watch já pedem regulamentações internacionais que limitem o uso de armas letais autônomas (LAWS). Nos EUA, o Congresso ainda debate a chamada “Lei de Responsabilidade de Sistemas Autônomos”, que propõe que um operador humano mantenha controle final sobre qualquer ação letal.
Enquanto os EUA avançam, a China não fica à margem. O Plano de Desenvolvimento de IA da China, divulgado em 2017, estabeleceu a meta de ser líder mundial em IA até 2030, incluindo aplicações militares. Empresas estatais como a China Aerospace Science and Technology Corp (CASC) e a Aviation Industry Corporation of China (AVIC) já testam robôs de combate equipados com visão computacional de última geração. O gigante de drones DJI, embora focado no mercado civil, também desenvolve plataformas de voo autônomo que podem ser adaptadas para fins militares, como o “Mavic 4 Tactical”.
Além disso, a China tem investido em redes de comunicação de baixa latência, essenciais para o controle de enxames de robôs. O 5G Core desenvolvido pela Huawei permite transmissão de dados em tempo real, reduzindo o risco de atrasos críticos durante operações conjuntas de múltiplos sistemas autônomos. Em 2022, o Exército Popular de Libertação (EPL) demonstrou um protótipo de robô terrestre capaz de atravessar terrenos acidentados, identificar minas e neutralizá‑las usando IA de aprendizado profundo, tudo sem intervenção humana direta.
Do ponto de vista econômico, a corrida por robótica militar está redirecionando bilhões de dólares de investimentos que antes iam para setores como aviação tradicional ou armamentos convencionais. Segundo o think‑tank Center for Strategic and International Studies (CSIS), o mercado global de robótica militar deve alcançar US$ 30 bilhões até 2028, com taxa de crescimento anual composta (CAGR) de 13%. Essa expansão cria oportunidades para fornecedores de componentes críticos – sensores LIDAR, chips de processamento edge, baterias de alta densidade – e também pressiona cadeias de suprimentos que ainda dependem de semicondutores fabricados em Taiwan e Coreia do Sul.
Para o Brasil, a disputa entre EUA e China tem reflexos diretos. O país ainda importa a maior parte de seus componentes eletrônicos e sistemas de defesa, mas tem buscado desenvolver uma base industrial própria. A Embraer, tradicional fabricante de aeronaves, já anuncia projetos de drones de vigilância que incorporam IA desenvolvida em parceria com universidades brasileiras. Além disso, o Ministério da Ciência, Tecnologia e Inovações (MCTI) lançou o Programa Nacional de Robótica 2030, que visa financiar startups focadas em IA e robótica, com ênfase em aplicações civis que podem migrar para o setor de defesa.
Entretanto, a dependência de tecnologia estrangeira representa um risco estratégico. Se a China conseguir dominar padrões de comunicação 5G e IA para sistemas militares, poderá impor barreiras de acesso a tecnologias críticas, como chips de processamento de alta performance produzidos pela TSMC. Por outro lado, a pressão dos EUA pode levar a um aumento de acordos de cooperação tecnológica, como o recente Memorando de Entendimento entre o Departamento de Defesa dos EUA e o Instituto Nacional de Pesquisas Espaciais (INPE), focado em satélites de observação para suporte a operações de robótica terrestre.
A comunidade de especialistas aponta ainda que a corrida não será apenas de hardware, mas de software e de dados. Algoritmos de aprendizado por reforço, capazes de melhorar seu desempenho em campo através de simulações, são o grande diferencial. A empresa americana OpenAI, embora focada em modelos de linguagem, tem explorado aplicações de IA generativa para planejar táticas de combate autonomamente. Na China, a Baidu e a Alibaba investem em plataformas de IA que podem gerar estratégias em tempo real para enxames de robôs, usando grandes bases de dados de simulações de guerra.
Do ponto de vista geopolítico, a intensificação da competição em robótica militar aumenta a probabilidade de uma corrida armamentista digital, que pode desencadear crises de segurança cibernética. O risco de hackear ou sabotar sistemas autônomos, alterando seu comportamento, cria um novo vetor de vulnerabilidade que não existia nas guerras convencionais. O Conselho de Segurança da ONU já recebeu propostas para criar um tratado que regule o desenvolvimento e o uso de armas autônomas, mas a divergência entre potências tem dificultado um consenso.
No cenário latino‑americano, países como México, Colômbia e Argentina observam atentamente esses desenvolvimentos. Muitos desses Estados buscam modernizar suas Forças Armadas, mas enfrentam restrições orçamentárias. A possibilidade de adquirir plataformas robóticas de baixo custo, desenvolvidas por startups brasileiras ou por parceiros regionais, pode mudar o equilíbrio de poder interno. Ao mesmo tempo, a dependência de tecnologia estrangeira pode tornar essas nações vulneráveis a pressões diplomáticas de superpotências.
Em síntese, o "primeiro soco" dos EUA na guerra robótica marca o início de uma fase mais agressiva da competição tecnológica com a China. As ramificações são múltiplas: inovação acelerada em IA e robótica, desafios éticos e regulatórios, redirecionamento de investimentos globais e novas oportunidades – e vulnerabilidades – para mercados emergentes como o brasileiro. O futuro imediato apontará para demonstrações de força em campos de teste nos EUA e na China, enquanto governos e indústrias ao redor do mundo se preparam para escolher lados ou tentar mediar acordos que limitem os riscos de uma corrida descontrolada.
Para o leitor brasileiro, o aspecto mais relevante reside na necessidade de investir em capacitação tecnológica local, garantir a soberania de dados e criar um marco regulatório que equilibre inovação e responsabilidade. Caso contrário, o país corre o risco de ficar à margem de uma nova ordem de segurança, onde robôs autônomos decidem o rumo dos conflitos. A decisão que os líderes políticos e empresariais tomarem nos próximos anos determinará se o Brasil será um mero consumidor de tecnologia estrangeira ou um protagonista ativo na construção da próxima geração de sistemas de defesa.
A tendência aponta para uma integração cada vez maior entre IA, robótica e redes de comunicação avançadas. Até 2035, analistas preveem que os campos de batalha serão dominados por enxames de drones, veículos terrestres autônomos e sistemas de vigilância em tempo real, todos coordenados por algoritmos capazes de adaptar estratégias em frações de segundo. A resposta da China ainda está em desenvolvimento, mas a lógica indica que o país buscará superar os EUA em áreas onde já tem vantagem competitiva, como produção em massa de sensores de baixo custo e redes de comunicação 5G/6G. O cenário global, portanto, se move para um impasse tecnológico que exigirá cooperação internacional ou risco de conflitos acirrados alimentados por máquinas.
A conclusão inevitável é que a guerra robótica não é apenas uma questão de quem tem o robô mais avançado, mas de quem controla os algoritmos, os dados e a infraestrutura que dão vida a essas máquinas. O Brasil, ao observar o embate entre os gigantes, tem a oportunidade de definir seu papel, seja como fornecedor de componentes críticos, desenvolvedor de software ético ou regulador que estabelece normas para o uso responsável da tecnologia militar autônoma.
Fonte original
Google News — Robótica China (EN)