Inflação de Hardware: Como os Custos de Servidores e PCs Impulsionam uma Nova Era de Aquisições Empresariais
O aumento de preços, a extensão de prazos de entrega e a previsão de desordem até 2028 desafiam as empresas a repensar estratégias de compra e uso de tecnologia.
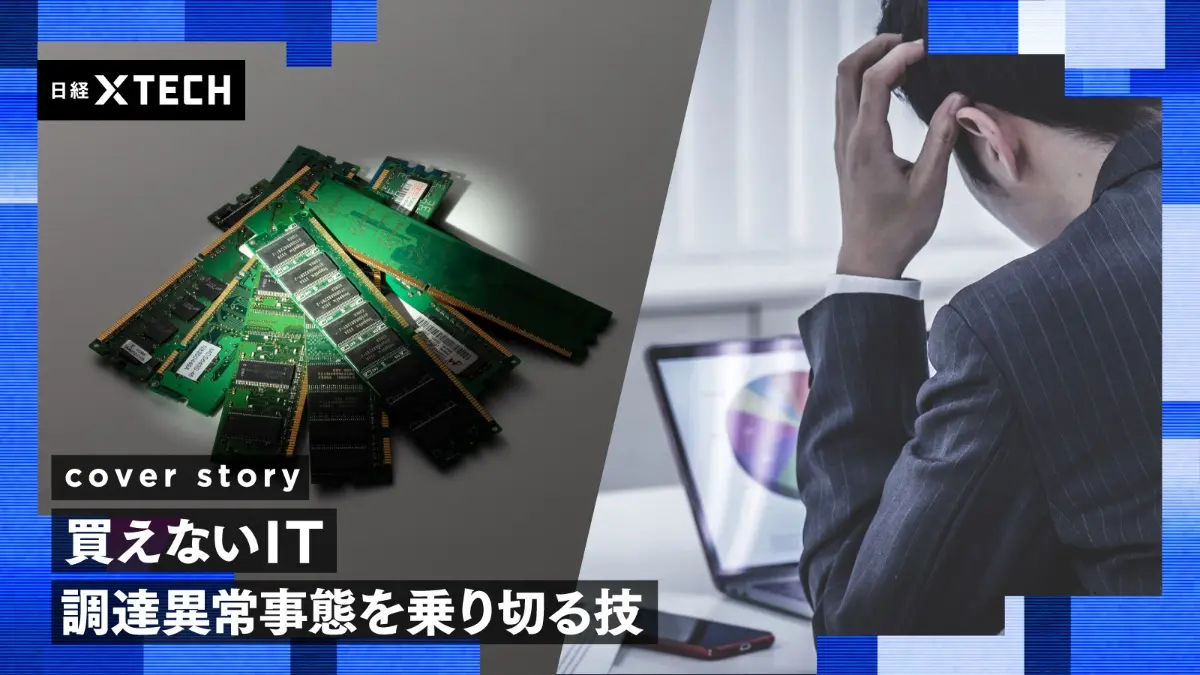
O mercado de tecnologia da informação está atravessando, hoje, uma fase de inflação que parece não ter fim. De acordo com fontes japonesas, os preços de servidores já se multiplicaram mais de cinco vezes em relação ao valor antes da recente alta de custos. Paralelamente, os preços de computadores pessoais (PCs) devem continuar em ascensão até o final de 2026, com entregas cada vez mais prolongadas. Esta confluência de fatores – aumento de preços, lead times extensos e uma expectativa de que a desordem persista até 2028 – força as empresas a considerarem a situação como uma “nova normalidade” no processo de aquisição de hardware.
### Um panorama global que reflete a crise de fornecimento de semicondutores A origem deste fenômeno está diretamente ligada à crise de semicondutores que abalou o mundo inteiro a partir de 2020. A pandemia de COVID‑19, o aumento exponencial da demanda por dispositivos móveis e a adoção acelerada de trabalho remoto intensificaram a necessidade de servidores robustos e PCs de alta performance. O mesmo cenário se agravou com a escalada de conflitos geopolíticos, sobretudo entre os EUA e a China, que restringiram exportações de chips avançados. Como resultado, os principais fabricantes de memória – como Samsung, Micron e SK Hynix – foram forçados a limitar a produção, elevando preços e ampliando prazos de entrega.
### A multiplicação de custos e seus efeitos em toda a cadeia Enquanto os preços dos servidores atingiram mais de cinco vezes os níveis anteriores, os PCs também não escaparam do encarecimento. O custo adicional se deve a vários fatores: escassez de componentes críticos (processadores, memória RAM, placas-mãe), aumento de custos de logística e a necessidade de substituição de peças obsoletas por componentes de tecnologia mais avançada. Os resultados são doisfold: (1) empresas que dependem de data centers internos enfrentam orçamentos inflacionados, e (2) usuários finais têm PCs mais caros, o que pode impactar o consumo de dispositivos em mercados emergentes.
### Lead time prolongado: a logística como gargalo Além dos preços, outro elemento crucial dessa crise é o prazo de entrega. Em 2023, o lead time médio de servidores passou de 2 a 6 meses; para PCs, o prazo chegou a 9 meses em alguns casos. Esta extensão faz com que o planejamento de projetos de TI perca agilidade, já que a substituição de equipamentos ou a expansão de infra‑estrutura se torna um processo mais lento e caro. O efeito cascata é ainda mais pronunciado em ambientes de produção de software, onde a necessidade de hardware de ponta está em constante aumento.
### Impacto no orçamento corporativo e nas decisões de compra Para as empresas, o impacto financeiro é direto: o custo de capital aumenta, o retorno sobre investimento (ROI) de projetos de TI diminui e a pressão para otimizar operações cresce. Assim, gestores de TI precisam avaliar alternativas que minimizem a dependência de hardware físico. A migração para a nuvem, a adoção de soluções de virtualização e a implementação de arquiteturas híbridas surgem como respostas viáveis. Ainda assim, a transição envolve custos próprios – licenças, treinamento e mudanças culturais – que precisam ser ponderados.
### Estratégias para enfrentar a “nova normalidade” 1. **Compra antecipada e contratos de longo prazo** – Firmar contratos com cláusulas de preço fixo ou escalonado pode proteger a empresa de flutuações bruscas. A compra em volume também pode reduzir custos unitários. 2. **Diversificação de fornecedores** – Não depender exclusivamente de um único fabricante reduz risco de escassez. Países como Taiwan, Coreia do Sul e até mesmo Brasil têm capacidade de produção crescente. 3. **Adoção de soluções de virtualização** – Concentrar cargas de trabalho em servidores físicos menos caros, utilizando hypervisors para maximizar uso de recursos. 4. **Planejamento de CapEx versus OpEx** – Avaliar se a aquisição de hardware permanece mais econômica do que a contratação de serviços gerenciados. 5. **Foco em tecnologias de resfriamento e eficiência energética** – Reduzir custos de operação, compensando o investimento inicial mais elevado.
### O que isso significa para o Brasil e América Latina A crise de hardware não é exclusiva do Japão. No Brasil, a demanda crescente por serviços de streaming, e‑commerce e fintechs tem exigido expansão de data centers e atualizações de PCs em empresas de médio porte. Empresas de tecnologia como TOTVS, PagSeguro e Stone estão em busca de soluções que garantam continuidade operacional sem comprometer a qualidade dos serviços. A crise também tem impulsionado o interesse em alternativas locais – por exemplo, o desenvolvimento de microcontroladores no Brasil, que poderiam reduzir a dependência de fornecedores internacionais.
Além disso, a região tem experimentado um aumento em contratos de colocation e uso de serviços de nuvem pública, com provedores como a AWS, Azure e Google Cloud expandindo presença regional. Esses serviços permitem às empresas alocar cargas de trabalho em ambientes que já dispõem de infraestrutura escalável, contornando os gargalos de hardware.
### Perspectivas para 2028 e além Especialistas, incluindo analistas de mercado e consultores de TI, prevê que a situação atual de desordem e aumento de custos persistirá até cerca de 2028. Nesse horizonte, espera-se que a indústria se reestruture: novos processos de fabricação, investimentos em materiais alternativos (como grafeno) e a adoção de tecnologias de IA para otimização de rotas de produção podem reduzir custos a médio prazo. Entretanto, a transição exigirá colaboração entre governos, universidades e indústrias, especialmente em países emergentes.
### Conclusão: Preparar-se para uma realidade em constante mudança A inflação de hardware – servidores e PCs – tem se tornado um fator crítico na estratégia corporativa. Empresas que reconheçam essa “nova normalidade” e implementem soluções proativas, como diversificação de fornecedores, contratos de longo prazo e migração para ambientes virtuais, estarão melhor posicionadas para enfrentar o cenário de 2028. No Brasil e na América Latina, a capacidade de adaptar modelos de compra e investir em tecnologias locais será essencial para manter a competitividade em um mercado cada vez mais volátil e complexo. Em última análise, a crise atual pode ser vista como um catalisador para a inovação em aquisição e gestão de TI, forçando organizações a repensar como usam hardware no contexto da transformação digital.
Fonte original
Nikkei xTECH