OpenAI busca mais RAM da Samsung diante de escassez crítica de memória para IA
Encontro de Sam Altman com executivos sul‑coreanos revela a dependência global de chips de alta largura de banda e abre perspectivas para o Brasil
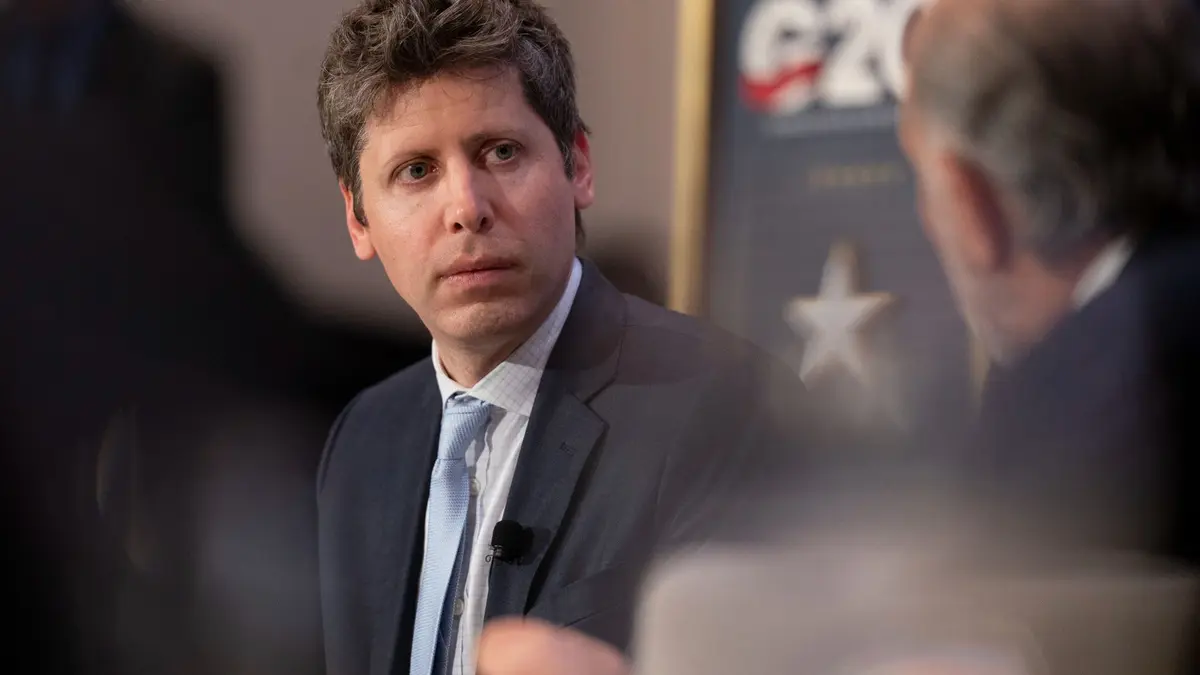
A agenda de Sam Altman, CEO da OpenAI, raramente inclui viagens internacionais de alto nível, mas o encontro marcado para 31 de outubro em Seul trouxe um cenário de urgência que reflete a nova realidade da inteligência artificial. Aproximadamente cinquenta executivos da Samsung, incluindo líderes da divisão de memória e da estratégia corporativa, participaram de uma mesa‑redonda que abordou, entre outros temas, a necessidade de ampliar o fornecimento de memória de alta largura de banda (HBM) para sustentar o ritmo acelerado de treinamento e inferência de modelos de IA. A reunião não foi apenas simbólica; ela sinaliza uma aliança estratégica entre duas das maiores forças de inovação — a OpenAI, que domina a fronteira dos modelos de linguagem, e a Samsung, que detém quase a totalidade da produção mundial de HBM.
A origem da crise de memória está na convergência de duas megatendências: o explosivo crescimento dos gastos com infraestrutura de IA e a limitação física das fábricas de semicondutores. Segundo dados da TrendForce, o investimento global em data centers de IA ultrapassou US$ 150 bilhões em 2025, com projeções de dobrar nos próximos três anos. Cada modelo de grande escala, como o GPT‑4, consome dezenas de petabytes de dados que precisam ser carregados e processados em tempo real, exigindo larguras de banda que apenas as memórias HBM podem oferecer. Em contrapartida, a produção de DRAM e HBM é intensiva em capital e tempo de ciclo, exigindo fábricas de mais de US$ 10 bilhões e períodos de ramp‑up de até dois anos.
O domínio da Samsung e da rival sul‑coreana SK hynix no mercado de memória de alta performance não é coincidência. No segundo trimestre de 2026, as duas companhias somaram cerca de 83% da receita global de HBM, de acordo com a Semiconductor Industry Association (SIA). Essa concentração cria um ponto de vulnerabilidade: qualquer interrupção na cadeia de suprimentos sul‑coreana – seja por desastres naturais, tensões geopolíticas ou falhas de produção – repercute instantaneamente nos data centers de IA ao redor do mundo. O próprio Altman reconheceu que a OpenAI já enfrentou atrasos em projetos críticos por falta de módulos HBM suficientes, o que motivou a busca por acordos de fornecimento mais robustos.
Do ponto de vista técnico, a HBM difere da DRAM convencional ao empilhar camadas de memória ultra‑finas e conectá‑las por meio de interconexões de alta velocidade chamadas interposers. Essa arquitetura permite taxas de transferência superiores a 1,5 Tb/s por pilha, reduzindo drasticamente a latência e o consumo energético em comparação com módulos DDR4 ou DDR5. Para os modelos de IA, isso se traduz em menor tempo de treinamento, menor custo de energia e maior densidade de cálculo por quilômetro quadrado de data center. Contudo, a fabricação desses chips requer processos de litografia avançada e controle de temperatura rigoroso, o que limita a quantidade de fábricas capazes de produzir HBM a poucos países.
A escassez de memória tem efeitos colaterais diretos nos custos operacionais das empresas de IA. Analistas da Bloomberg Intelligence estimam que a falta de HBM elevou o preço de aquisição de servidores otimizados para IA em até 30% nos últimos 12 meses. Esse aumento reverbera nos preços dos serviços de nuvem, que muitas startups e grandes corporações utilizam para treinar seus próprios modelos. Em termos macroeconômicos, a pressão sobre a cadeia de suprimentos pode desacelerar a adoção de IA em setores como manufatura, saúde e finanças, especialmente em economias emergentes que dependem de serviços de nuvem externos.
O Brasil, embora ainda distante da produção de HBM, tem motivos para observar atentamente esse desenrolar. O país possui um ecossistema crescente de startups de IA, como a Nubank AI Lab e a fintech Magneto, que dependem de recursos de computação intensiva. Atualmente, a maior parte da infraestrutura de nuvem utilizada no Brasil provém de gigantes norte‑americanas – Amazon Web Services, Microsoft Azure e Google Cloud – que, por sua vez, dependem de fornecedores de memória sul‑coreanos para equipar seus data centers regionais. Qualquer gargalo na oferta de HBM pode elevar os custos de operação dessas empresas brasileiras, comprometendo a competitividade internacional.
Em resposta à vulnerabilidade, o Ministério da Ciência, Tecnologia e Inovações (MCTI) já sinalizou interesse em atrair investimentos estrangeiros para a produção de semicondutores avançados. Em 2025, o Brasil recebeu um aporte de US$ 500 milhões do fundo de investimento brasileiro BNDESPAR para a criação de um centro de pesquisa em fotolitografia, com foco em processos que poderiam, a médio prazo, viabilizar a fabricação de memórias especializadas. Além disso, acordos bilaterais recentes entre a Agência Brasileira de Promoção de Exportações e a Samsung Electronics têm buscado estabelecer parcerias de transferência de tecnologia, embora ainda estejam nos estágios iniciais.
Geopoliticamente, a concentração de HBM em poucos players sul‑coreanos tem despertado a atenção de governos ocidentais que temem dependência excessiva de uma região suscetível a pressões da China. Nos últimos meses, os Estados‑Unidos divulgaram planos para incentivar a produção doméstica de chips de alta performance por meio do CHIPS Act, que inclui incentivos fiscais para fábricas de memória avançada. A Europa, por sua vez, lançou a European Chip Act, com metas de 20% da produção mundial de semicondutores dentro da União até 2030. Esses movimentos podem abrir espaço para que países como o Brasil participem de cadeias de valor mais diversificadas, seja como centros de montagem, teste ou desenvolvimento de software de otimização de memória.
Do ponto de vista da indústria, a reunião entre Altman e Samsung também abordou oportunidades de co‑desenvolvimento de soluções proprietárias. Fontes internas da OpenAI indicam que a empresa está avaliando a customização de módulos HBM com latências ainda menores, adaptados especificamente para arquiteturas de transformer. Essa estratégia, que já foi adotada por gigantes como a NVIDIA com seus GPUs A100, poderia criar um diferencial competitivo para quem conseguir garantir o fornecimento exclusivo. A Samsung, por sua vez, vê na parceria a chance de expandir seu portfólio de clientes de alta margem e consolidar sua posição como fornecedor de "memória de IA".
Para os analistas financeiros, a negociação pode também refletir um movimento de hedge contra a volatilidade dos preços da memória. Ao firmar contratos de longo prazo com a OpenAI, a Samsung assegura receitas estáveis em um mercado que tem registrado oscilações de até 40% ao ano. Ao mesmo tempo, a OpenAI diminui a exposição a riscos de supply‑chain, garantindo a previsibilidade de custos operacionais para os próximos cinco anos – um horizonte essencial para o planejamento de lançamentos de novos modelos de linguagem.
No cenário latino‑americano, a escassez de HBM tem impulsionado a busca por alternativas de menor custo, como o uso de GPUs com memória GDDR6 ou a adoção de técnicas de quantização que reduzem a necessidade de largura de banda. Universidades brasileiras, como a USP e a Unicamp, já estão desenvolvendo pesquisas em compressão de modelos que podem mitigar parte do gargalo de memória. Contudo, essas soluções ainda não substituem completamente a performance oferecida pela HBM, especialmente em aplicações de inferência em tempo real, como veículos autônomos ou assistentes de voz corporativos.
Em síntese, o encontro de Sam Altman com a liderança da Samsung revela mais do que uma simples negociação de fornecimento; ele expõe a vulnerabilidade de um ecossistema global que depende de poucos fabricantes de memória avançada. A escalada dos investimentos em IA está pressionando as fábricas de semicondutores ao limite de sua capacidade produtiva, gerando um efeito cascata que eleva custos, atrasa projetos e potencializa tensões geopolíticas. Para o Brasil, a situação representa tanto um risco – no aumento dos custos de nuvem – quanto uma oportunidade estratégica de integrar-se a cadeias de valor mais resilientes, seja por meio de parcerias tecnológicas, incentivos à produção local ou desenvolvimento de soluções de software que reduzam a dependência de HBM.
O futuro próximo deve testemunhar duas tendências principais: a primeira, o aumento de investimentos públicos e privados na construção de fábricas de memória fora da Coreia do Sul, impulsionada por políticas de soberania tecnológica; a segunda, a aceleração de pesquisas em algoritmos mais eficientes em termos de memória, que podem mudar a relação de dependência entre IA e hardware. Se a Samsung conseguir atender à demanda da OpenAI sem comprometer outros clientes, pode consolidar ainda mais seu monopólio no segmento. Caso contrário, o mercado abrirá espaço para novos entrantes, possivelmente de Taiwan ou até de startups europeias que apostem em processos de empacotamento avançado. Para o leitor brasileiro, o ponto de atenção permanece: acompanhar de perto como esses movimentos influenciarão os custos de serviços de IA, a disponibilidade de talento especializado e as políticas de incentivo à cadeia de semicondutores no país.
Portanto, a reunião de outubro não foi apenas um encontro de executivos; foi um termômetro da nova geopolítica da memória digital, cujo ritmo de evolução determinará, nos próximos anos, quem liderará a revolução da inteligência artificial e quem ficará à margem desse futuro altamente conectado.
Fonte original
Tom's Hardware