Hitachi e OKI lançam joint venture de ATM: a estratégia japonesa para revitalizar o caixa físico até 2026
Com a criação da OH Channel Innovations, as duas gigantes japonesas buscam expandir serviços de caixas eletrônicos no mercado doméstico e internacional, ao passo que descartam rumores de retirada do setor
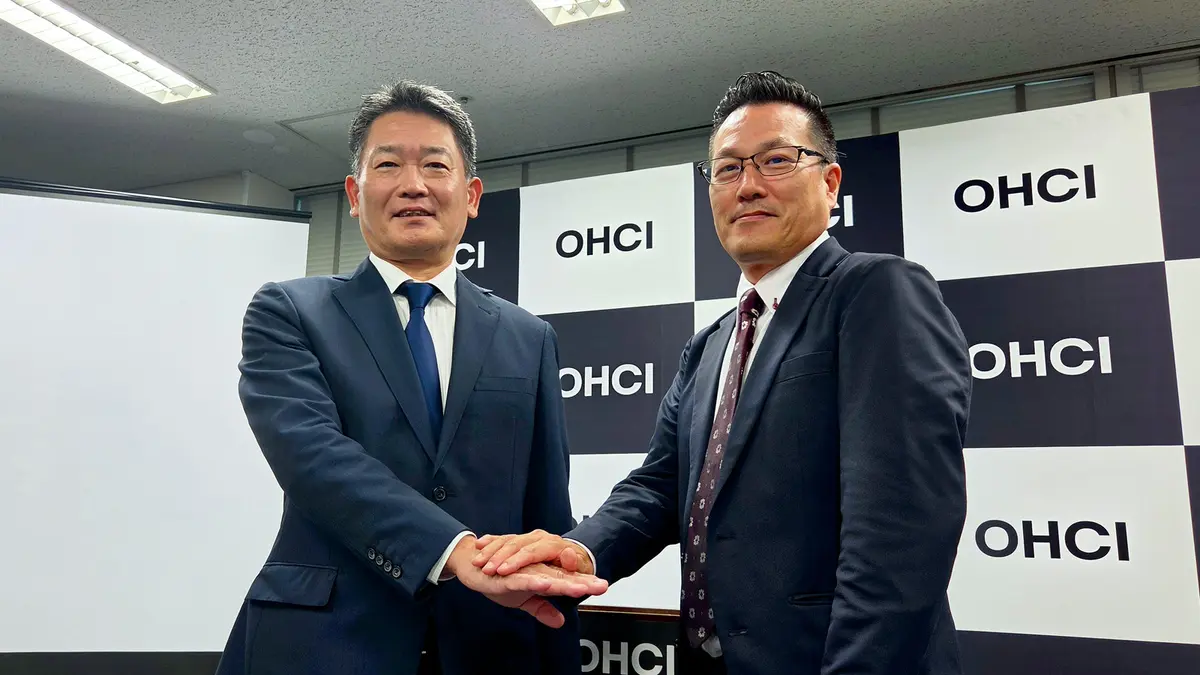
A criação da OH Channel Innovations (OHCI) – joint venture entre Hitachi Ltd. e OKI (Oki Electric Industry Co., Ltd.) – foi anunciada oficialmente para começar a operar em 1º de outubro de 2026. Embora as duas empresas tenham divulgado o movimento em comunicados quase idênticos, a cobertura da imprensa japonesa ressaltou diferentes nuances: enquanto alguns veículos focaram na estratégia de consolidação de ativos, outros enfatizaram a rejeição de rumores de abandono do segmento de ATM. Essa dualidade evidencia como a mesma notícia pode ser enquadrada de maneiras distintas, dependendo da linha editorial e do público‑alvo.
A integração dos negócios de caixas eletrônicos representa, para ambas as corporações, um esforço coordenado de otimizar recursos de pesquisa e desenvolvimento, reduzir custos operacionais e ampliar a capacidade de inovação. A Hitachi, com seu histórico de soluções de TI e infraestrutura, traz expertise em processamento de transações em alta velocidade, segurança cibernética e integração de IoT. Já a OKI, reconhecida pela fabricação de hardware robusto e por sua longa presença no segmento de dispositivos de pagamento, oferece know‑how em design de terminais e redes de comunicação resilientes. A sinergia esperada entre hardware e software deve resultar em caixas eletrônicos capazes de atender a demandas emergentes, como autenticação biométrica, suporte a moedas digitais e interfaces multicanal que conectam o caixa físico ao ecossistema de canais digitais dos bancos.
Do ponto de vista de mercado, o Japão tem registrado um declínio gradual no uso de dinheiro. Dados do Banco do Japão indicam que a participação do caixa nas transações diárias caiu de 30% em 2015 para menos de 20% em 2024. No entanto, a mesma tendência não se repete uniformemente em toda a Ásia‑Pacífico. Países como Filipinas, Vietnã e Indonésia ainda dependem intensamente de dinheiro vivo, e suas redes de ATM permanecem sub‑desenvolvidas. A OHCI pretende, portanto, focar não apenas na consolidação da base japonesa, mas também em expansão internacional, mirando mercados onde a penetração de caixas eletrônicos ainda é limitada, mas o volume de transações em espécie é elevado.
Tecnicamente, a nova empresa deve aproveitar a infraestrutura de rede de alta velocidade da Hitachi, baseada em fibra óptica e 5G, para reduzir o tempo de resposta das transações. Simultaneamente, a integração de software de gerenciamento de canais – plataforma que monitora disponibilidade, manutenção preventiva e análise de uso em tempo real – permitirá que operadores bancários otimizem a alocação de recursos. Um aspecto crítico será a segurança: com o aumento de ataques de ransomware direcionados a sistemas de pagamento, a OHCI pretende incorporar módulos de criptografia de nível militar e autenticação multifator, alinhados às diretrizes da Financial Services Agency (FSA) do Japão. A adoção de tecnologias de caixa inteligente, que suportam dispensação de cédulas de diferentes denominações e reconhecimento de notas falsificadas via IA, também está nos planos.
Economicamente, a joint venture tem potencial para gerar economias de escala significativas. Estima‑se que a consolidação possa reduzir custos operacionais em até 15% nos primeiros três anos, ao eliminar redundâncias em produção, logística e suporte técnico. Essa margem de eficiência pode ser reinvestida em pesquisa de novos produtos, como caixas que aceitam criptomoedas ou que funcionam como hubs de serviços bancários completos (abertura de contas, impressão de comprovantes, consultoria financeira básica). Além disso, a OHCI buscará parcerias estratégicas com bancos regionais, oferecendo modelos de leasing de hardware e serviços gerenciados, o que pode criar fluxos de receita recorrentes.
Geopoliticamente, a iniciativa ocorre em um cenário onde empresas chinesas – como a Hangzhou Hikvision e a UnionPay – têm avançado agressivamente em soluções de pagamento e ATM na Ásia. A união de Hitachi e OKI pode ser interpretada como uma resposta coordenada para preservar a presença japonesa em um mercado que, embora em declínio nos países desenvolvidos, ainda oferece oportunidades de crescimento nos mercados emergentes. Ao combinar força tecnológica e capacidade de produção, a OHCI pode competir mais efetivamente contra fornecedores que oferecem soluções de baixo custo, mas com menor robustez de segurança.
No contexto brasileiro, o mercado de ATM ainda tem relevância, sobretudo fora dos grandes centros urbanos, onde o acesso a agências bancárias é limitado. O Banco Central do Brasil estima que existam cerca de 130 mil caixas eletrônicos em operação, mas a taxa de disponibilidade média é de apenas 78%, devido a falhas de manutenção e obsolescência de equipamentos. A entrada de uma joint venture como a OHCI poderia trazer inovações como manutenção preditiva baseada em IA, que reduz o tempo de inatividade, e interfaces multilíngues que facilitam o uso por imigrantes e turistas. Além disso, a proposta de integração com serviços de pagamentos instantâneos (PIX) e de criptomoedas poderia atender à demanda crescente por soluções híbridas de pagamento, que combinam o físico e o digital.
A comparação entre as duas fontes japonesas revela um ponto de convergência claro: ambas descartam a ideia de que a parceria signifique uma retirada do mercado de ATM. Em vez disso, enfatizam a visão de crescimento, sobretudo internacional. A diferença reside no enfoque: enquanto um veículo destacou a "não‑retirada" como resposta a especulações de mercado, o outro enfatizou o "potencial de crescimento no exterior". Essa divergência editorial evidencia a estratégia de comunicação das duas corporações – tranquilizar investidores domésticos enquanto sinalizam ambição global.
Para o Brasil, a relevância da notícia se traduz em oportunidades de cooperação tecnológica. Bancos brasileiros que já mantêm relacionamento com fornecedores japoneses, como o Banco do Brasil (que utiliza hardware da Hitachi em alguns terminais), podem avaliar a adoção de soluções da OHCI para modernizar suas redes. A experiência da Hitachi em integração de sistemas legados com plataformas de nuvem pode facilitar a migração de dados de caixas eletrônicos para ambientes de análise em tempo real, possibilitando a detecção de fraudes e o ajuste dinâmico de políticas de limites de saque.
A perspectiva de longo prazo aponta para uma possível evolução dos caixas eletrônicos de simples dispensadores de dinheiro para verdadeiros pontos de contato omnicanal. A OHCI, ao combinar hardware avançado com softwares de gerenciamento de canais, está posicionada para liderar essa transformação. Se conseguir alavancar parcerias com fintechs – por exemplo, integrando serviços de pagamento por QR Code, carteiras digitais ou até mesmo micro‑crédito instantâneo – a joint venture pode redefinir o papel do caixa físico no futuro dos serviços financeiros.
Em síntese, a criação da OH Channel Innovations simboliza uma resposta estratégica de duas potências industriais japonesas a um mercado em transição. Ao consolidar ativos, investir em segurança e abrir caminho para expansão internacional, a joint venture tem potencial para revitalizar o segmento de ATM, tanto no Japão quanto em economias emergentes. Para o Brasil, a iniciativa abre portas para colaboração tecnológica que pode melhorar a disponibilidade e a funcionalidade dos caixas eletrônicos nacionais, trazendo benefícios aos consumidores e reduzindo custos operacionais dos bancos. O futuro dos caixas eletrônicos, portanto, pode estar menos ligado ao dinheiro físico e mais à integração de serviços digitais, e a OHCI pretende estar na vanguarda desse novo ecossistema.
Fonte original
Nikkei xTECH